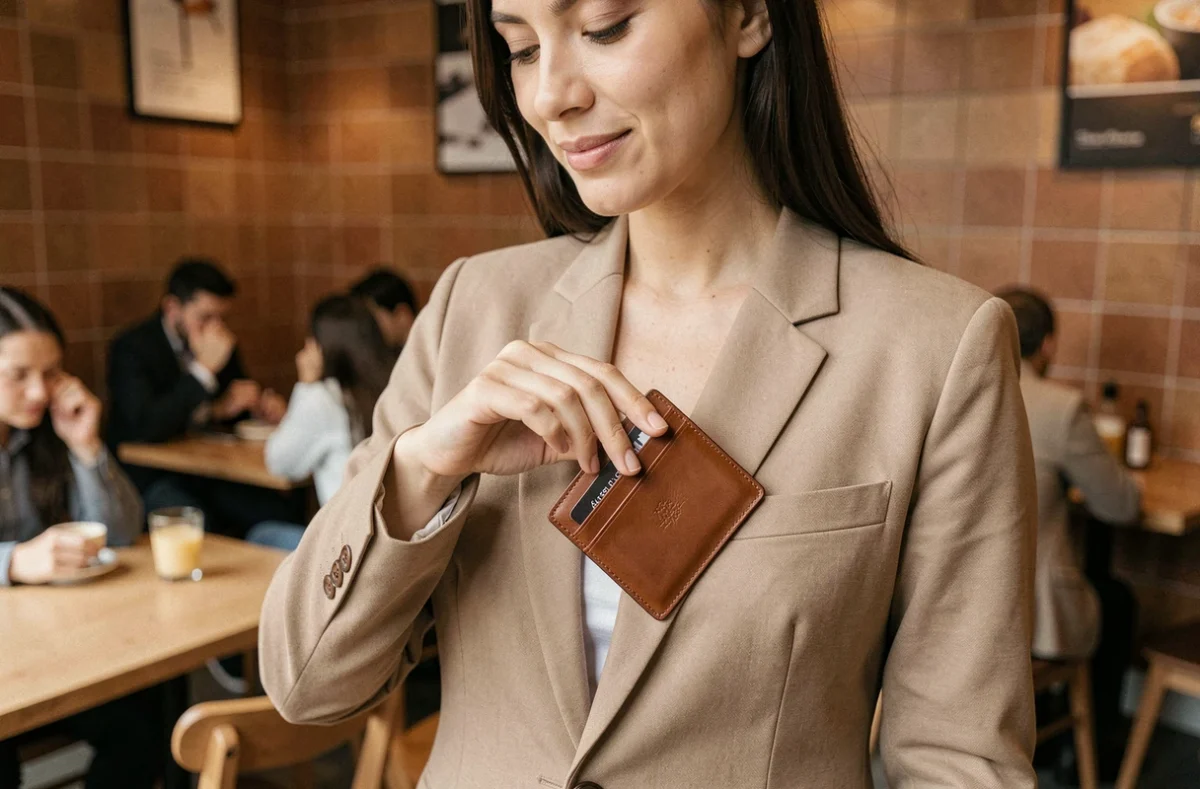
Un porte-carte bancaire résout la moitié du problème : il regroupe vos cartes dans un format compact et facile à localiser dans un sac ou une poche. L’autre moitié, moins souvent abordée, concerne ce qui se passe quand ce porte-carte disparaît. L’organisation des cartes au quotidien suppose donc deux angles complémentaires : éviter de les chercher, et prévoir une solution si elles deviennent inaccessibles.
Emplacement fixe et routine : la base pour ne plus chercher vos cartes
La plupart des problèmes d’organisation viennent d’un emplacement variable. Un porte-carte posé à des endroits différents selon les jours crée les mêmes frictions qu’un portefeuille encombré. Choisir un emplacement fixe (toujours la même poche, toujours le même compartiment du sac) réduit le temps de recherche à zéro dans la majorité des cas.
A lire également : Guide pointure chaussures yaquoila.com : méthode complète pour convertir vos tailles étrangères
Le format du porte-carte joue ici un rôle concret. Un modèle fin, au format carte bancaire standard, tient dans une poche de jean sans créer de relief. Il devient plus facile à glisser systématiquement au même endroit qu’un portefeuille épais, qui finit souvent posé sur une table ou dans un fond de sac.
La réduction du nombre de cartes transportées simplifie aussi la routine. Porter uniquement les cartes utilisées régulièrement, carte de paiement principale, carte d’identité, éventuellement une carte de transport, limite les glissements vers un accessoire plus volumineux, et donc vers un emplacement moins prévisible.
A découvrir également : Identifier un faux Cabaïa : astuces et signes pour ne pas se tromper
Traceur Bluetooth dans un porte-carte : ce que la technologie permet vraiment
Certains porte-cartes intègrent un compartiment compatible avec des cartes traceuses au format CB, ou acceptent l’ajout d’un traceur plat. Ces appareils fonctionnent via Bluetooth et s’appuient sur des réseaux de détection participatifs, comme Apple Find My ou Google Find Hub.
Le principe repose sur la détection par des appareils à proximité : si un autre téléphone compatible passe près de votre porte-carte perdu, sa position est mise à jour dans l’application. En l’absence de détection, l’application affiche le dernier emplacement connu, pas la position en temps réel. Dans une rue passante, cette technologie est efficace. Dans un endroit isolé ou peu fréquenté, elle peut ne rien apporter de nouveau pendant plusieurs heures.
Des retours d’utilisateurs signalent également des problèmes de connexion : la compatibilité annoncée avec un réseau ne garantit pas un fonctionnement identique sur tous les modèles de téléphones. Avant d’acheter une carte traceuse, vérifier la compatibilité avec votre système d’exploitation et votre version de téléphone reste utile.
Verrouillage temporaire et opposition bancaire : ne pas confondre les deux
Lorsqu’un porte-carte est introuvable, la réaction immédiate est souvent de faire opposition. Il existe pourtant une étape intermédiaire utile : certaines applications bancaires permettent de verrouiller temporairement une carte. Ce blocage est réversible si la carte est retrouvée, contrairement à l’opposition qui désactive définitivement la carte et entraîne l’émission d’une nouvelle.
Ce verrouillage ne doit pas retarder l’opposition dans deux cas précis : si la perte ou le vol est certain, ou si une opération suspecte apparaît sur le compte. Dans ces situations, l’opposition reste la seule action adaptée.
La distinction est pratique dans les cas ambigus : porte-carte oublié chez des amis, tombé dans un manteau non porté depuis quelques jours. Un blocage provisoire pendant quelques heures évite d’attendre une nouvelle carte qui met plusieurs jours à arriver.
Paiement mobile et carte virtuelle : les solutions de secours après une perte
Après une opposition, la période d’attente avant réception de la nouvelle carte peut durer plusieurs jours. Deux options permettent de maintenir une capacité de paiement pendant ce délai.
- Le paiement mobile (Apple Pay, Google Pay, Samsung Pay) utilise une version numérique de la carte, stockée sur le téléphone. Dans certaines banques, cette version reste active même après opposition de la carte physique, ou peut être réactivée rapidement via une carte virtuelle. Vérifier à l’avance les conditions de votre banque sur ce point évite une mauvaise surprise au moment où le besoin est réel.
- La carte virtuelle, proposée par certains établissements bancaires et néobanques, peut être émise immédiatement après opposition. Elle permet des paiements en ligne et, si elle est enregistrée dans une application de paiement mobile, des achats en magasin.
- Un moyen de paiement de secours physique conservé séparément du porte-carte principal – dans un autre compartiment du sac, ou à domicile – reste la solution la plus fiable pour les situations où ni le téléphone ni la connexion ne sont disponibles.
Un porte-carte minimaliste qui réduit ce que vous portez ne remplace pas cette préparation. L’organisation des cartes au quotidien et la résilience en cas de perte sont deux problèmes distincts qui appellent des réponses distinctes.
Choisir un porte-carte bancaire selon son usage réel
Le marché propose des formats très variables, du porte-carte à deux fentes au modèle accordéon capable d’accueillir une dizaine de cartes. Quelques critères orientent le choix vers un accessoire qui sera effectivement utilisé tous les jours.
- Le nombre de cartes transportées régulièrement détermine la capacité nécessaire. Un modèle trop juste pousse à laisser des cartes en dehors, ce qui annule le bénéfice de l’organisation.
- La protection RFID bloque les lectures non sollicitées des cartes sans contact. Cette protection est intégrée dans de nombreux modèles actuels via un blindage métallique ou un matériau spécifique dans la doublure. Elle est particulièrement pertinente dans les espaces bondés.
- Le format et le matériau influencent l’emplacement de transport : un modèle en cuir souple reste fin même chargé, là où un modèle rigide peut devenir inconfortable dans une poche de pantalon.
- La compatibilité avec un traceur est à vérifier si vous souhaitez associer un dispositif de localisation : certains porte-cartes prévoient un logement dédié au format carte bancaire, d’autres non.
La question de la protection des données reste ouverte sur un point : aucune source disponible ne quantifie précisément la fréquence des tentatives de lecture RFID frauduleuse en France dans les transports, ce qui rend difficile l’évaluation du risque réel selon les contextes de déplacement.
Un porte-carte bancaire bien choisi réduit la friction quotidienne, mais c’est la combinaison d’un emplacement fixe, d’un traceur adapté à votre téléphone et d’une solution de paiement de secours connue à l’avance qui garantit de ne jamais se retrouver bloqué.